Un sollecito deve raggiungere correttamente il destinatario e metterlo nelle condizioni di regolarizzare la posizione. Se chi lo riceve deve cercare altrove il riferimento del debito, verificare l’importo o individuare una modalità di pagamento, il percorso si complica e aumenta il rischio che l’operazione rimanga incompleta. Nei processi di recupero crediti, la comunicazione deve quindi ridurre queste frizioni, rendendo comprensibile la richiesta e offrendo un percorso di pagamento coerente con la situazione effettiva.
Per utility, biller e società di recupero crediti, in particolare se gestiscono volumi elevati di posizioni debitorie, questo collegamento richiede un’architettura nella quale dati, comunicazioni e strumenti di pagamento possano dialogare, mantenendo la continuità delle informazioni durante le diverse fasi del processo.
La comunicazione come strumento di incasso
Perché un sollecito possa favorire la regolarizzazione di una posizione, il destinatario deve conoscere l’importo richiesto, identificarne correttamente la provenienza ma, soprattutto, avere a disposizione una modalità di pagamento accessibile: se le informazioni necessarie sono già collegate alla richiesta ricevuta, il percorso è più semplice e diminuiscono tanto le operazioni che il debitore deve effettuare autonomamente quanto le possibilità di abbandono prima della conclusione del pagamento.
Per favorire la regolarizzazione delle posizioni, la progettazione delle comunicazioni deve avvalersi di un’infrastruttura in grado di generare messaggi personalizzati e integrarli nei processi di incasso, evitando disallineamenti, riducendo la necessità di interventi manuali e favorendo la riconciliazione automatica degli esiti.
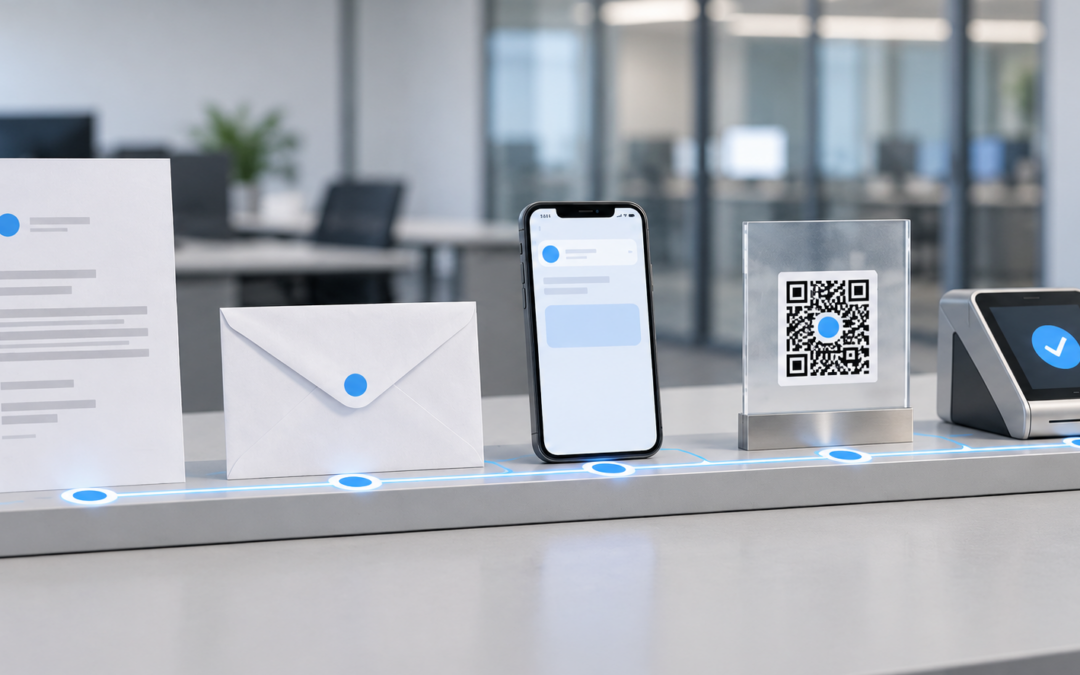
Nelle soluzioni Gedea, l’integrazione di strumenti come Link to Pay e Scan to Pay con QR code univoci permette di associare alla comunicazione una modalità di pagamento riferita alla posizione gestita: il destinatario può così accedere al pagamento attraverso il collegamento ricevuto per email, SMS o altro canale digitale, oppure inquadrando il codice presente su un documento cartaceo.
Abbiamo già illustrato nell’approfondimento dedicato al recupero crediti digitale con ClackPay come l’integrazione tra solleciti, strumenti di pagamento e servizi postali possa rendere più agevole la gestione delle pratiche, mantenendo le comunicazioni collegate al relativo processo amministrativo.
La coerenza tra comunicazione e posizione debitoria
Una posizione debitoria può cambiare nel tempo a seguito di pagamenti parziali, nuove scadenze, accordi con il creditore o aggiornamenti amministrativi e, in tutti questi casi, la comunicazione deve utilizzare informazioni coerenti con lo stato della pratica e con le condizioni previste per il pagamento.
Pensiamo, ad esempio, a un cliente che, dopo aver ricevuto un sollecito, abbia concordato una rateizzazione: la comunicazione successiva dovrà tenere conto delle nuove scadenze e delle condizioni registrate sulla posizione, evitando che vengano proposte informazioni superate o richieste non coerenti con il debito residuo.
Questa continuità appartiene alla progettazione del processo: la comunicazione deve essere generata utilizzando i dati della posizione e mantenere un riferimento utilizzabile anche nelle successive attività di incasso e riconciliazione.
Pagamento e riconciliazione
Quando il destinatario effettua un pagamento, la piattaforma di incasso deve poter associare l’operazione alla posizione corretta e utilizzare l’esito ricevuto per aggiornare lo stato della pratica e le informazioni disponibili al credit manager.
Questo collegamento riduce la necessità di ricostruire manualmente la corrispondenza tra sollecito, pagamento e posizione e, attraverso il tempestivo aggiornamento delle informazioni, può contribuire a evitare solleciti superflui e ridurre il rischio di sospensioni delle forniture avviate sulla base di posizioni non aggiornate.
Come operare nelle situazioni in cui l’esito non è immediatamente disponibile, il pagamento è parziale oppure le informazioni ricevute richiedono ulteriori controlli? Abbiamo approfondito questi aspetti nell’articolo dedicato a come progettare anche le eccezioni nei processi di incasso, evidenziando l’importanza di prevedere procedure coerenti anche per le operazioni che non seguono il percorso ordinario.
La necessità di collegare in modo strutturato la richiesta e la successiva operazione di pagamento trova un riferimento anche nell’evoluzione dei sistemi europei. Il SEPA Request-to-Pay, definito dall’European Payments Council prevede una funzione di messaggistica attraverso la quale il creditore può richiedere al debitore l’avvio di un pagamento. Il messaggio di richiesta resta distinto dallo strumento utilizzato per eseguire l’operazione, secondo un modello che attribuisce un ruolo specifico alla gestione delle informazioni collegate al pagamento.
È un ambito tecnico che offre un ulteriore riferimento sull’importanza che la relazione tra richiesta, pagamento ed esito sta assumendo nei processi finanziari digitali.
Progettare il recupero crediti come processo integrato
L’integrazione tra comunicazione e pagamento è da sempre un nostro focus particolare e si realizza con una progettazione che consideri le esigenze operative del creditore, le informazioni disponibili nei sistemi gestionali e le condizioni attraverso cui una posizione può essere aggiornata.
Poter consultare in un ambiente coerente le comunicazioni inviate, gli incassi registrati e le attività successive agevola il controllo delle pratiche da parte di chi opera nel recupero del credito e permette agli operatori di dedicare maggiore attenzione alle situazioni che richiedono una valutazione specifica.
Questa è l’impostazione che orienta lo sviluppo delle nostre soluzioni dedicate alle utility e alle società di recovery: Pleex, la piattaforma Gedea per la gestione dei processi di incasso e recupero crediti, integra le informazioni delle posizioni con le comunicazioni, gli strumenti di pagamento e le attività di riconciliazione, secondo un modello progettato per rendere governabile l’intero percorso operativo.
Se la qualità di un sistema di recupero crediti dipende anche dalla capacità di mantenere una relazione chiara tra le attività svolte e le informazioni che producono, una comunicazione correttamente progettata permette al destinatario di individuare la propria posizione e utilizzare gli strumenti disponibili per regolarizzarla, mentre il creditore può disporre degli esiti necessari per proseguire la gestione con dati coerenti e aggiornati.
FAQ
Come può una comunicazione favorire il recupero di un credito?
Una comunicazione collegata alla posizione debitoria permette al destinatario di conoscere l’importo richiesto, identificarne i riferimenti e accedere alle modalità di pagamento disponibili. Strumenti come Link to Pay e QR code personalizzati possono agevolare la regolarizzazione della pratica.
Perché è importante collegare il pagamento alla posizione debitoria?
Il collegamento permette di attribuire correttamente l’incasso alla posizione, aggiornarne lo stato e alimentare le attività di riconciliazione. La continuità degli identificativi riduce la necessità di verifiche e associazioni manuali.
Quali vantaggi offre la comunicazione multicanale nel recupero crediti?
Email, PEC, SMS e comunicazioni cartacee consentono di raggiungere i destinatari attraverso canali differenti. L’integrazione con il processo di incasso permette di mantenere le comunicazioni collegate alle posizioni, ai pagamenti e ai relativi esiti, secondo le modalità previste per ciascun servizio.